
文|李晓翾 李立达
作者简介:李晓翾,正高级经济师,中国精算师,北美产险精算师(FCAS),英国精算师(FIA),国际巨灾管理协会认证巨灾风险模型专家(CCRMP),美国微软公司认证系统工程师(MCSE),中国人保财险风险研发中心/风险研究院总经理;李立达,保险学博士,中国人保财险风险研发中心/风险研究院主管。
摘要:党中央高度重视应对气候变化风险置于国家发展的重要位置,引领中国在全球气候治理的征程中迈出坚实有力的步伐。深入研究气候变化风险,对保险业有着重要且紧迫的现实意义,并且与银行业相比,保险业受气候物理风险的影响相对更大。本文首先梳理了银行业和保险业关于气候物理风险的两个常用量化分析方法路线的优劣势;随后,指出巨灾模型作为保险业量化分析巨灾风险的标准工具,在全球气候风险加剧的态势下可以用来做气候物理风险的量化分析,并阐述巨灾模型用于气候物理风险量化分析的具体做法;最后,对保险业未来应对气候物理风险给出思考与建议。
关键词:气候物理风险;巨灾模型;量化分析
Abstract: The CPC Central Committee has consistently placed addressing climate change risks at a prominent position in national development, guiding China to take steady and substantive steps in global climate governance. Since the insurance industry is more profoundly affected by climate physical risks comparing to the banking sector, in-depth research on climate change risks holds significant and urgent practical implications. This paper first reviews the advantages and disadvantages of two commonly used quantitative analysis methodological approaches regarding climate physical risks in the banking and insurance industries. Subsequently, it points out that catastrophe models, as standard tools for the insurance industry's quantitative analysis of catastrophe risks, can be employed for the quantitative analysis of climate physical risks amid the intensifying global climate risks, and elaborates on the specific practices of using catastrophe models for such quantitative analysis. Finally, it offers reflections and recommendations for the insurance industry's future response to climate physical risks.
Keywords: climate physical risks; catastrophe model; quantitative analysis
一、引言
在人类社会高速发展的当下,气候变化正以前所未有的态势影响着我们的生存环境与发展根基,气候变化风险研究也因此成为当下全球广泛关注的重要议题。党中央以高瞻远瞩的战略眼光和胸怀天下的责任担当,始终将应对气候变化风险置于国家发展的重要位置,引领中国在全球气候治理的征程中迈出坚实有力的步伐。党的二十届四中全会审议通过的“十五五”规划建议也明确指出要“完善适应气候变化工作体系,提升应对气候变化特别是极端天气能力”。为落实党中央、国务院的决策部署,国家金融监管总局于2024年4月印发的《关于推动绿色保险高质量发展的指导意见》也明确指出要“提升社会应对气候变化能力……服务应对气候变化国家战略”。保险业在我国经济社会发展中起着重要的经济减震器和社会稳定器作用,同时气候变化风险对保险业的未来发展也具有重要影响,因此,深入研究气候变化风险对保险业有着重要且紧迫的现实意义。
气候风险主要可划分为物理风险和转型风险两大类别,它们从不同维度对经济、社会和生态系统产生深远且广泛的影响。物理风险源于气候变化导致的直接物理效应,是大自然对人类活动的一种“反馈”。随着全球气候变暖,极端天气事件的频率和强度显著增加,热浪、暴雨、飓风、干旱等灾害频繁肆虐。这些极端天气不仅会造成人员伤亡和财产损失,还会对基础设施、农业生产、生态系统等造成严重破坏。转型风险则是在应对气候变化过程中,因经济、社会、技术等方面向低碳转型而产生的风险。尤其在能源转型方面,随着全球对清洁能源的需求不断增加,煤炭、石油等传统能源的市场需求逐渐萎缩,相关企业的生产经营受到冲击,可能导致资产贬值、失业增加等问题,传统化石能源行业面临巨大的转型压力。
总体而言,气候变化方面金融风险分析的研究在全球范围内还处于发展过程中,面对很多问题的解决方法和标准尚未形成。前期的研究主要聚焦在气候转型风险的影响上,由于银行业对于转型风险的影响较为显著,因此大部分的研究主要针对银行业对于转型风险的探讨上。相比之下,气候物理风险的研究虽然不少,但主要集中于大气科学领域,应用于金融风险评估的研究并不多。然而,气候物理风险会诱发极端天气事件并导致自然灾害损失加剧,对金融机构,尤其是对保险行业的影响不容小觑。基于此,本文将从金融风险评估的角度出发,探讨气候物理风险的量化分析。
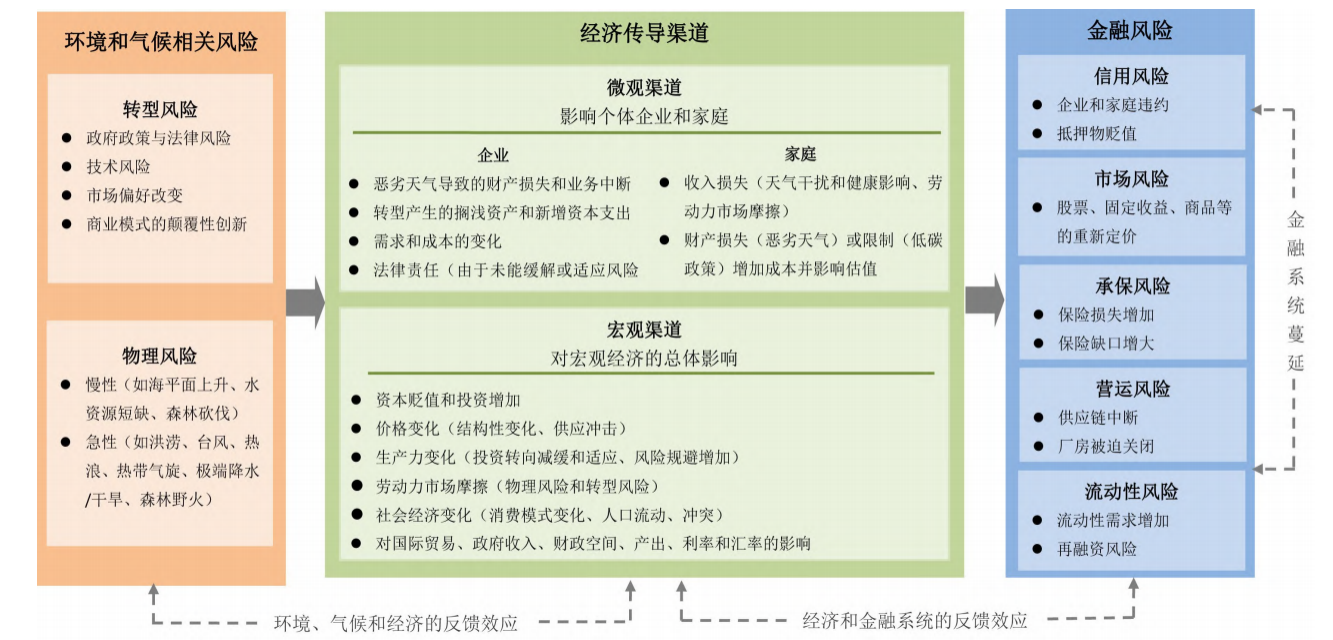
图1 气候变化对金融风险影响的传导途径
二、目前常用的气候物理风险量化分析方法
目前,全球银行业和保险业关于气候物理风险的常用量化分析方法主要有两个路线,它们都具有一定的局限性。
第一个路线是寻找气候事件的个别物理参数与事件造成的经济损失之间的函数关系。比如,在研究台风事件与其造成的经济损失关系时,多数研究都是采用台风事件的最大风速作为自变量,去努力构建其与被解释变量经济损失的函数关系。这种方法的优势是数据获取成本和建模成本较低,构建模型的速度快,效率高。不过,在这个方法路线下,通常得到的统计模型的回归系数的t值是比较大的,但是R2值都不高。t值较大,意味着台风事件的最大风速的确与造成的经济损失有较强的线性相关关系;但是,较低的R2价值意味着一次台风事件造成的经济损失并不是完全由其最大风速决定的。很显然,一次台风事件造成的经济损失金额大小,除了受最大风速的影响外,还要收到台风风圈半径、风圈内各个点位的风速以及风力的持续时间等多个物理因素的影响。因此,即便是最大风速相同的两个台风事件,对同一地区造成的经济损失也会存在巨大的差异。而且,在进行分位点计算时,通常一百年一遇的台风最大风速事件造成的经济损失并不是真正意义上的一百年一遇的经济损失,两者并非这样简单的线性关系。所以,仅仅使用气候事件的个别物理参数去确定经济损失的方法,存在着很大的局限性。
第二个路线是先构造一种气候指标,然后寻找这个气候指标与经济损失之间的函数关系。比如,首先根据降雨量、气温、湿度等气象数据,通过一定的加权平均算法得到一个气候指标;然后,采用该气候指标作为自变量,去努力构建其与被解释变量经济损失的函数关系。这种方法的优点是一次性考虑了多个气象因素和灾害事件,而不是仅仅针对某个气象变量,也不用再区分台风或者降雨等灾害原因。不过,在这个方法路线下,通常得到的统计模型的回归系数的t值和R2值都不会很高。这是因为,首先,某个气象变量与经济损失之间的关系不是线性的,比如极端高温和极端低温都会造成经济损失,而不会造成经济损失的范围是温度适中的那一段;其次,不同的气象变量与经济损失有着各自复杂的关系,在通过一定的加权平均算法得到一个气候指标后,反而把这些关系掩盖了。所以,针对气候物理风险的分析,最合适的方式是区分不同的灾害物理事件分别进行分析,而非将多种灾害物理事件“加权平均”为一个气候指标。
三、气候物理风险量化分析的巨灾模型方法
为了更加准确地量化巨灾风险,国际上于1988年产生巨灾模型这一巨灾风险分析工具,巨灾模型到目前已经发展成为保险业对巨灾风险进行量化分析的标准工具。在全球气候风险加剧的态势下,巨灾模型可以用来做气候物理风险的量化分析。
(一)巨灾模型建模框架介绍
巨灾模型是一套复杂且尺度精细的计算机模拟系统,它综合运用了气象、地质、水文等自然科学以及工程学、保险精算学等多学科知识,并充分结合小尺度的地理环境、建筑物特性、人口密度等多种因素和信息,从而对巨灾事件的发生概率、强度、影响范围以及可能造成的经济损失进行全面的模拟。巨灾模型通常是针对不同的灾害事件构建的,比如中国人保于2024年发布的“PICC中国地震巨灾模型”是针对地震灾害的,中国再保于2021年正式发布的中国台风巨灾模型是针对台风灾害的。尽管有些观点认为风险暴露模块也是巨灾模型的一个组成部分,但是通常认为一个巨灾模型由灾害模块、脆弱性模块和金融模块三大部分组成。
灾害模块(Hazard Module)是巨灾模型的灾害科学基础,也是巨灾风险建模的第一步,主要是对灾害事件进行概率化模拟,负责生成灾害事件的时空分布及强度等物理特征,比如每个台风事件的路径、风圈半径、风圈内各位点的风速和持续时间等,形成灾害事件集,该模块主要运用自然灾害物理科学。脆弱性模块(Vulnerability Module)是连接灾害物理事件与经济损失影响的桥梁,是巨灾风险建模的第二阶段,该模块的核心任务是分析灾害事件对风险承载体(如建筑物)的损坏程度,该模块的主要功能是构建脆弱性函数,确立灾害强度与承载体损失率(如建筑物损坏程度)之间的量化关系,该模块主要应用工程学来完成。金融保险模块(Financial/Insurance Module)是巨灾风险建模的第三阶段,是将物理损失程度转化为经济损失的重要一步,该模块主要依靠保险精算学、金融工程学等理论,结合受损的承载体的经济价值以及相应的保险条件,来计算最终的经济损失金额。整体计算逻辑可用下式表示。
(二)巨灾模型用于气候物理风险量化分析的具体做法
巨灾模型通过灾害模块、脆弱性模块与金融保险模块的集成,实现了从“灾害发生”到“经济损失”的全链条量化模拟分析。由于气候物理风险主要对“灾害发生”产生影响,因此可以使用巨灾模型建模框架来进行气候物理风险对经济社会影响的分析。
使用巨灾模型来量化分析气候物理风险的最关键一步是,根据气候变化来重新构建灾害模块中的灾害事件集。灾害事件集的重构,可以利用联合国政府间气候变化专门委员会(IPCC)第一工作组在全球范围开展的国际耦合模式比较计划第六阶段(CMIP6)中的气候模型和数据。
CMIP6作为全球气候研究的核心框架,其下的全球气候模型(GCMs)与区域气候模型(RCMs)在气候变化研究中扮演着至关重要的角色,CMIP6整合了全球33家机构的112个气候模型,其中涉及西北太平洋地区的模型就包括我国国家气候中心的BCC-CSM2-MR、日本气象研究院的MRI-ESM2-0等众多模型,这些气候模型为理解气候变化的复杂机制、预测未来趋势及制定应对策略提供了不可替代的科学支撑。
GCMs是一种数值模型,通过一系列数学公式模拟地球气候系统的主要组成部分,包括大气、海洋、冻土以及地表和海洋表面的物理变化过程。而且,GCMs可以结合共享社会经济路径(SSPs)与典型浓度路径(RCPs)的组合情景,包括低排放(SSP1-2.6)、中等排放(SSP2-4.5)和高排放(SSP5-8.5)等多种路径情景,从而模拟出不同排放路径情景下的气候变量模拟结果。由于GCMs的分辨率通常较粗,从通常百公里量级,因此在对小尺度地区进行分析时需要采用统计降尺度方法或者动力降尺度方法进行调整。
RCMs就是通过动力降尺度的方法,通过嵌套GCMs输出数据,对特定区域进行高分辨率模拟,从而解决GCMs在区域尺度上的精度局限。RCMs通过解析地形、下垫面等局部因素对气候的影响,能够捕捉GCMs难以模拟的局部气候特征,如地形引起的降水分布差异、城市热岛效应等,也能更好地模拟极端天气事件的频率、强度和持续时间。
在根据气候变化来重构巨灾模型灾害模块中的灾害事件集时,需要从CMIP6下的112个气候模型中选出一个或多个模型的平均情况作为主要依据,比如台风生成和登陆频率的变化、台风登陆强度的变化等,来完成新的灾害事件集构建。
不过,从众多气候模型中选择理想的气候模型是一个不小的挑战,这是因为气候系统高度的复杂性与混沌性,导致不同的科学家团队和不同的气候模型通常会给出不同的结果,有些结果在趋势方向上都是相反的。这也成为使用巨灾模型方法量化分析气候物理风险的最大挑战。
在更新完巨灾模型的灾害模块后,目前通常认为脆弱性模块暂不受气候物理风险的影响,这样在输入我们想要分析的具体风险承载体的相关数据后,运行巨灾模型就可以得到气候物理风险变化后的各种量化分析指标,比如平均年度损失(AAL)、损失标准差(SD)以及各个重现期下损失的超越概率(EP)分布等。通常而言,气候物理风险主要影响的是台风灾害与洪涝灾害,因此需要使用不同灾害事件的巨灾模型来进行量化分析。
四、思考与建议
使用巨灾模型方法对气候物理风险进行量化分析,有助于我们对气候物理风险的传导链条与变化过程的更深入理解。基于以上分析,对我国保险业未来应对气候物理风险的思考与建议如下:
(一)保险业未来需要加强与气候、灾害领域的跨界合作。正如巨灾模型一样,气候物理风险对保险业的影响这一问题,也是一个跨领域、跨学科的复合问题,它涉及到气象科学、灾害科学、工程科学、保险学、精算学等多个领域和多个学科,这就要求保险行业逐步跨出自己的领域,更多地寻找与其它领域、学科的协同,构建“气候—灾害—工程—保险”的交叉合作模式与协同生态,理顺整个“灾害链”中各种数据和信息的上下游合作协同关系,通过数据共享、技术融合与制度创新,将气候物理风险转化为可识别、可量化、可管理的风险,各领域共同为我国应对气候变化贡献力量。
(二)保险业的气候风险压力测试需要在灾害情景环节确定一个气候模型标准。CMIP6下共有112个气候模型,不同的气候模型的结果各不相同,有的模型结果甚至是不同的趋势方向。如果保险业的气候风险压力测试不确定一个气候模型标准,而让保险公司自行决定的话,那么各家保险公司的气候风险压力测试结果之间的可比性就会很低。因此,面对气候风险压力测试,保险行业层面需要先确定一个气候模型。这个气候模型可以从CMIP6下现有的气候模型中选择,也可以由保险行业层面与气候权威机构合作,构建一个符合我国保险行业特点的新的气候模型。
(三)未来我国保险业的气候风险压力测试可充分借鉴我国《保险公司偿付能力监管规则第 4 号: 保险风险最低资本(非寿险业务)》下的附件2“巨灾风险损失因子表和最低资本计算模板”。巨灾风险损失因子表和最低资本计算模板在保险公司偿付能力规则下是用来计算巨灾风险最低资本的,它是基于巨灾模型方法构建的,从某种意义上讲可被视为一种简化版的巨灾模型,其中的巨灾风险因子表实际上是在当前气候状态下的巨灾风险因子。为了量化分析气候变化后的物理风险,我们可以基于选定的气候模型,采用巨灾模型方法重新计算一套巨灾风险因子表放入该计算模板中,从而构建一个保险行业通用的气候物理风险压力测试计算模板,用来计算气候变化对保险公司的量化影响。这也解决了目前保险行业只有中国人保、中国再保等少数公司具有巨灾模型研发能力的困局,所有保险公司都使用行业通用计算模板来进行气候物理风险压力测试。
(四)保险业的气候风险压力测试需要考虑保险公司未来应对气候变化的缓释行动。由于气候变化对于经济社会是一个长达几十年的缓慢变化的过程,对于保险公司而言属于慢性风险事件而非像地震那样的急性风险事件。在这个长期的慢性风险变化过程中,对于通常期限为一年期的财产保险业务而言,与风险相对价的保费水平很可能会随着风险的变化而逐渐也发生改变,比如针对台风、洪涝事件的风险保费很可能会逐渐提高,因此,在未来制定包括气候风险压力测试在内的气候风险相关政策时,需要适当考虑保险公司未来可能采取的气候风险缓释动作。
参考文献
[1]李晓翾. 谈巨灾模型对巨灾保险风险管理的影响[J]. 上海保险,2007(07):28-29+24.
[2]刘博,唐微木. 巨灾风险评估模型的发展与研究[J]. 自然灾害学报,2011,20(06):151-157.
[3]王文蔚. 气候冲击下金融风险的研究进展和展望——基于物理风险和转型风险视角[J]. 金融经济,2024(04):34-51.
[4]魏文龙. 气候物理风险压力测试方法的应用探索[J]. 金融纵横,2024(01):37-41.
[5]夏益国. 巨灾建模:风险管理的新工具[J]. 上海保险,2008(10):58-60+55.
[6]许可,丁攀. 气候物理风险(台风灾害)压力测试方法探索:基于FSAP框架视角[J]. 金融理论与实践,2025(01):45-52.
[7]朱沙,卢晓芸,杨瑾等. 气候变化对经济金融系统性冲击的物理风险研究[J]. 当代金融研究,2022,5(01):63-76.
 APP下载
 官方微信
 官方微博服务号
 官方抖音